
BAROMÈTRE
Baromètre Immoprêt
Taux immobiliers : quand la dette de l'État dicte le prix du crédit
Un baromètre sans ambiguïté
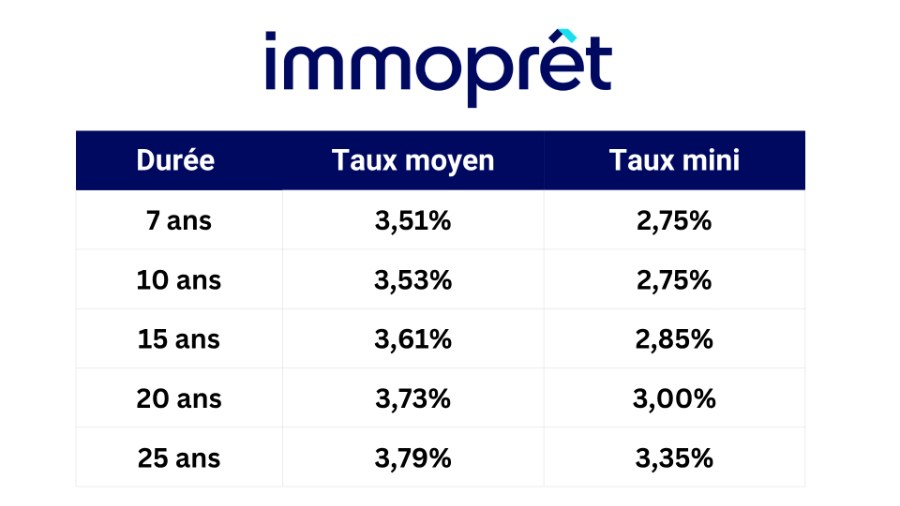
Notre baromètre confirme la tendance. Les meilleurs profils obtiennent encore 2,75 % sur 7 et 10 ans, 2,85 % sur 15 ans, 3,00 % sur 20 ans et 3,35 % sur 25 ans.
Sur 20 ans, le taux moyen est passé d'environ 3,4 % début septembre à 3,73 % : environ 0,3 point en deux mois, soit l'une des plus fortes progressions de l'année.
L'OAT, la vraie boussole
Les banques fixent leurs barèmes en fonction de leur coût de refinancement, dont la référence est l'OAT à 10 ans, le taux d'emprunt de l'État. Début septembre, il tournait autour de 4,2 %. Il a atteint 4,9 % le 1er octobre, puis a dépassé 5 % fin octobre, un niveau inédit depuis 2002.
Trois éléments l'expliquent. D'abord, les inquiétudes sur les finances publiques françaises, à l'approche du budget 2027 : les investisseurs demandent une prime pour détenir de la dette française. Ensuite, la flambée du pétrole, avec un baril de Brent au-dessus de 100 dollars sur fond de tensions au Moyen-Orient. Enfin, le retour de l'inflation, remontée à 3,2 % dans la zone euro en août.
La BCE : un rôle de cadre plus que de moteur
Le 10 septembre, la BCE a relevé ses trois taux directeurs de 0,25 point. Cette décision pèse moins sur les crédits immobiliers que l'OAT, mais elle donne le cap : pas de détente monétaire à court terme. À la date où nous écrivons, les marchés n'attendaient qu'une faible probabilité de hausse lors de la réunion du 29 octobre, mais anticipaient au moins un nouveau relèvement d'ici décembre.
Un rattrapage qui n'est pas terminé
Le taux moyen sur 20 ans reste aujourd'hui plus d'un point sous l'OAT. Or, habituellement, les banques prêtent à un taux supérieur à celui de l'État. Cet écart inhabituel laisse penser que la hausse de l'OAT n'a pas encore été entièrement répercutée sur les clients.
Le taux d'usure, relevé au 1er octobre à 5,40 % pour les prêts de 20 ans et plus, joue en revanche son rôle d'amortisseur : il a permis de débloquer des dossiers refusés de justesse en septembre. Mais ce plafond intègre l'assurance et les frais : plus les taux montent, plus la marge se réduit pour les profils fragiles.
Pouvoir d'achat : le vrai sujet
Les prix de l'immobilier ne baissent pas pour compenser. Concrètement, à mensualité identique, la hausse de 3,40 % à 3,73 % sur 20 ans réduit la capacité d'emprunt d'environ 3 % : pour 1 000 € de mensualité, on emprunte environ 5 000 € de moins. Sur un budget de 2 000 € par mois, l'écart atteint 10 000 €.
Les primo-accédants sont les premiers touchés : certains allongent la durée, d'autres revoient leur projet à la baisse. Les banques, de leur côté, resserrent leurs marges de négociation.
Quelles perspectives ? Le regard Immoprêt
Les prévisions nationales convergent vers une hausse graduelle, loin du choc de 2023. Crédit Logement anticipe une progression jusqu'au printemps 2027, plusieurs courtiers évoquent 3,70 % à 4 % d'ici la fin de l'année, et certains économistes envisagent un passage au-dessus de 4 % début 2027. Tout dépendra de la trajectoire budgétaire française, du pétrole et de l'inflation.
Reste à savoir comment cela se traduit concrètement dans les banques. C'est tout l'intérêt de notre réseau : Immoprêt travaille chaque jour avec ses partenaires bancaires, et nous les rencontrons en région pendant un mois, entre novembre et décembre. Ces rendez-vous nous permettront de recueillir leurs barèmes, leur politique de marge et leurs priorités pour 2027, puis de comparer ce retour de terrain à la tendance nationale. Certaines banques répercutent plus vite la hausse de l'OAT, d'autres gardent des marges de manoeuvre sur les bons profils. Nous reviendrons dans un prochain numéro avec du concret.
Notre lecture
Attendre une détente n'est plus une stratégie. Un budget certifié par nos experts permet de connaître précisément sa capacité d'emprunt, de sécuriser son projet et de rassurer un vendeur au moment de l'offre.
contact@immopret.fr
Photo | SUR LA BASE DES TAUX EN VIGUEUR AU 27/10/2026 Immoprêt - www.immopret.fr
© 2026 DEVALENSE MEDIAS, Toute reproduction même partielle est strictement interdite
#Taux
#Baromètre
#Immoprêt
Partagez :
'%3e %3ccircle id='Ellipse_101' data-name='Ellipse 101' cx='13' cy='13' r='13' transform='translate(1319 185)' fill='%234267b2'/%3e %3cg id='fb' transform='translate(1322.258 191)'%3e %3cpath id='Tracé_582' data-name='Tracé 582' d='M7.3,2.755c0-.089.012-.281.037-.575a2.145,2.145,0,0,1,.337-.927A2.633,2.633,0,0,1,8.637.384,3.921,3.921,0,0,1,10.561,0h2.361V2.573H11.194a.707.707,0,0,0-.475.191.521.521,0,0,0-.216.359v1.6h2.419c-.025.313-.053.618-.085.912l-.1.778q-.057.394-.116.731h-2.14v7.134H7.3V7.144H5.742V4.724H7.3Z' transform='translate(0 0)' fill='%23fff'/%3e %3c/g%3e %3c/g%3e %3c/svg%3e)
;fill-opacity:1;' d='M 13 26 C 20.179688 26 26 20.179688 26 13 C 26 5.820312 20.179688 0 13 0 C 5.820312 0 0 5.820312 0 13 C 0 20.179688 5.820312 26 13 26 Z M 13 26 '/%3e %3cpath style=' stroke:none;fill-rule:evenodd;fill:rgb(100%25,100%25,100%25);fill-opacity:1;' d='M 21.304688 20.582031 L 18.039062 20.582031 L 18.039062 15.023438 C 18.039062 13.5 17.460938 12.644531 16.253906 12.644531 C 14.941406 12.644531 14.257812 13.53125 14.257812 15.023438 L 14.257812 20.582031 L 11.109375 20.582031 L 11.109375 9.992188 L 14.257812 9.992188 L 14.257812 11.417969 C 14.257812 11.417969 15.203125 9.667969 17.449219 9.667969 C 19.695312 9.667969 21.304688 11.039062 21.304688 13.875 Z M 7.355469 8.605469 C 6.285156 8.605469 5.417969 7.726562 5.417969 6.648438 C 5.417969 5.570312 6.285156 4.695312 7.355469 4.695312 C 8.429688 4.695312 9.296875 5.570312 9.296875 6.648438 C 9.296875 7.726562 8.429688 8.605469 7.355469 8.605469 Z M 5.730469 20.582031 L 9.011719 20.582031 L 9.011719 9.992188 L 5.730469 9.992188 Z M 5.730469 20.582031 '/%3e %3c/g%3e %3c/svg%3e)
Laisser un commentaire
Votre adresse email ne sera pas publiée