
FISCALITÉ
Tiny house : règles d'urbanisme et fiscalité à connaître
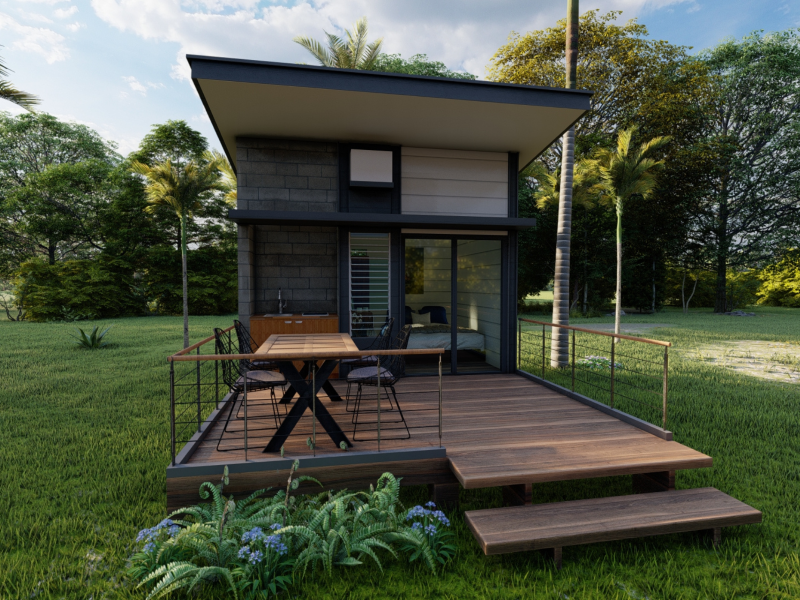
Réputées pour leur faible empreinte écologique et leur approche durable de l'habitat, les tiny houses ou mini-maisons séduisent un nombre croissant de Français. Mais ces mini-maisons ne peuvent pas être installées n'importe où : leur implantation est encadrée par des règles d'urbanisme précises, et leur statut détermine la fiscalité qui s'applique. Quelles autorisations faut-il obtenir ? Quelles taxes sont dues ? Tour d'horizon des points essentiels pour les professionnels de l'immobilier.
Tiny house fixe ou mobile : une distinction qui change tout en urbanisme
Avant d'aborder les règles d'urbanisme applicables aux tiny houses, un rappel s'impose : toutes ne relèvent pas du même statut. Selon l'article R. 111-51 du code de l'urbanisme, une micro-maison est qualifiée de résidence démontable constituant l'habitat permanent de ses occupants lorsqu'elle remplit plusieurs critères cumulatifs : absence de fondations, démontage rapide et facile, présence d'équipements intérieurs ou extérieurs, possibilité d'autonomie vis-à-vis des réseaux publics et occupation à titre de résidence principale au moins huit mois par an.
Pour entrer dans cette catégorie, la tiny house ne doit pas conserver en permanence de moyens de mobilité propres. On parle alors de « tiny house fixe ». Son régime dépend ensuite de sa surface, de son mode de fixation et de sa durée d'installation.
À l'inverse, la tiny house qui garde de façon permanente ses moyens de mobilité, le plus souvent des roues, est dite « mobile ». Elle est alors destinée à un usage de loisirs, et non à la résidence principale. Juridiquement, elle se rattache aux caravanes ou aux résidences mobiles de loisirs (RML), c'est-à-dire essentiellement aux mobil-homes : elle est considérée comme une caravane si elle est autorisée à circuler, et comme une RML dans le cas contraire.
Tiny house : quelles autorisations selon la taille du projet ?
Installer une tiny house ne se fait pas sans autorisation, sauf lorsqu'il s'agit d'un modèle mobile. Pour une tiny house fixe servant d'habitat permanent, ce sont les règles classiques du droit de l'urbanisme qui s'appliquent : une déclaration préalable de travaux suffit entre 5 et 20 m² d'emprise au sol ou de surface de plancher, tandis qu'un permis de construire s'impose au-delà de 20 m². En secteur protégé, le seuil du permis est abaissé à 5 m². Pour un projet comprenant plusieurs tiny houses, c'est la surface de plancher totale à créer qui est examinée. Au-delà de deux unités, une déclaration préalable est requise si cette surface reste inférieure ou égale à 40 m², et un permis de construire si elle la dépasse.
Le PLU de chaque commune impose par ailleurs ses propres restrictions (hauteur, implantation, etc.). Le pétitionnaire, c'est-à-dire le demandeur de l'autorisation, doit joindre à son dossier une attestation garantissant le respect des règles d'hygiène et de sécurité, ainsi que la capacité à répondre aux besoins en eau, en assainissement et en électricité.
Selon Batirama, le maire peut refuser un projet, même conforme au règlement du Plan Local d'Urbanisme (PLU), s'il estime qu'il ne s'insère pas dans l'environnement bâti existant. Quant à la tiny house mobile, elle reste soumise à la réglementation des caravanes ou des résidences mobiles de loisirs (RML) : aucune démarche n'est nécessaire pour un stationnement inférieur à trois mois, mais au-delà, une déclaration préalable ou un permis de construire devient obligatoire.
Tiny house : quelle fiscalité s'applique selon la mobilité de l'habitat ?
Une tiny house qui conserve réellement sa mobilité, à la manière d'une caravane, reste en principe hors du champ de la taxe foncière sur les propriétés bâties. À l'inverse, une installation assimilable à une construction et qui n'a plus vocation à être déplacée peut devenir imposable. Poser une tiny house sur plots, sans roues, ne garantit donc pas l'exonération : l'administration apprécie chaque installation au cas par cas. La parcelle, elle, relève de son propre régime de taxe foncière.
Côté taxe d'habitation, elle ne s'applique plus à la résidence principale. Pour une résidence secondaire, tout dépend de la mobilité de l'habitat. Une caravane ou une maison mobile qui garde en permanence ses moyens de déplacement n'est pas imposable. En revanche, une habitation légère qui a perdu cette mobilité peut entrer dans le champ de la taxe si elle est utilisée comme résidence secondaire.
Enfin, un projet soumis à une déclaration préalable, à un permis de construire ou à un permis d'aménager peut donner lieu au paiement de la taxe d'aménagement. Son montant varie selon la surface taxable et les taux appliqués localement. Cette taxe ne se déclare plus en mairie : la démarche s'effectue dans les 90 jours suivant l'achèvement des travaux, depuis l'espace personnel sur impots.gouv.fr, rubrique « Gérer mes biens immobiliers ».
Fixe ou mobile, une tiny house n'échappe ni à l'urbanisme ni à la fiscalité : c'est son statut, et non sa taille réduite, qui détermine les autorisations à obtenir et les taxes dues. Pour les professionnels de l'immobilier, deux réflexes s'imposent : qualifier précisément le projet en amont, puis vérifier le PLU de la commune concernée afin de sécuriser chaque installation.
Photo | Canva Pro
© 2026 DEVALENSE MEDIAS, Toute reproduction même partielle est strictement interdite
#Immobilier
#Fiscalité
#Tiny house
Partagez :
'%3e %3ccircle id='Ellipse_101' data-name='Ellipse 101' cx='13' cy='13' r='13' transform='translate(1319 185)' fill='%234267b2'/%3e %3cg id='fb' transform='translate(1322.258 191)'%3e %3cpath id='Tracé_582' data-name='Tracé 582' d='M7.3,2.755c0-.089.012-.281.037-.575a2.145,2.145,0,0,1,.337-.927A2.633,2.633,0,0,1,8.637.384,3.921,3.921,0,0,1,10.561,0h2.361V2.573H11.194a.707.707,0,0,0-.475.191.521.521,0,0,0-.216.359v1.6h2.419c-.025.313-.053.618-.085.912l-.1.778q-.057.394-.116.731h-2.14v7.134H7.3V7.144H5.742V4.724H7.3Z' transform='translate(0 0)' fill='%23fff'/%3e %3c/g%3e %3c/g%3e %3c/svg%3e)
;fill-opacity:1;' d='M 13 26 C 20.179688 26 26 20.179688 26 13 C 26 5.820312 20.179688 0 13 0 C 5.820312 0 0 5.820312 0 13 C 0 20.179688 5.820312 26 13 26 Z M 13 26 '/%3e %3cpath style=' stroke:none;fill-rule:evenodd;fill:rgb(100%25,100%25,100%25);fill-opacity:1;' d='M 21.304688 20.582031 L 18.039062 20.582031 L 18.039062 15.023438 C 18.039062 13.5 17.460938 12.644531 16.253906 12.644531 C 14.941406 12.644531 14.257812 13.53125 14.257812 15.023438 L 14.257812 20.582031 L 11.109375 20.582031 L 11.109375 9.992188 L 14.257812 9.992188 L 14.257812 11.417969 C 14.257812 11.417969 15.203125 9.667969 17.449219 9.667969 C 19.695312 9.667969 21.304688 11.039062 21.304688 13.875 Z M 7.355469 8.605469 C 6.285156 8.605469 5.417969 7.726562 5.417969 6.648438 C 5.417969 5.570312 6.285156 4.695312 7.355469 4.695312 C 8.429688 4.695312 9.296875 5.570312 9.296875 6.648438 C 9.296875 7.726562 8.429688 8.605469 7.355469 8.605469 Z M 5.730469 20.582031 L 9.011719 20.582031 L 9.011719 9.992188 L 5.730469 9.992188 Z M 5.730469 20.582031 '/%3e %3c/g%3e %3c/svg%3e)
Laisser un commentaire
Votre adresse email ne sera pas publiée